Hubo un tiempo en que arrendar se entendía como una etapa breve, casi una antesala de la vida adulta. Se arrendaba mientras llegaba el ahorro, mientras aparecía el crédito, mientras se ordenaban los planes familiares y laborales. El sueño de la casa propia seguía ahí, como una promesa razonable. Hoy, para muchas personas, esa promesa se alejó. No necesariamente desapareció, pero quedó suspendida entre precios altos, bancos más exigentes, sueldos que no corren a la misma velocidad y una ciudad que obliga a tomar decisiones más prácticas que aspiracionales.
El fenómeno no aparece solo en la conversación cotidiana. También está en los datos. Romina Hurtado, Business Owner Inmobiliario Venta Usada de TOCTOC, plantea que “los datos muestran que en los últimos años la demanda por arriendo ha ganado terreno de manera sostenida frente a la demanda por compra, impulsada principalmente por las mayores dificultades para acceder a un crédito hipotecario”. La misma fuente observa que, en los últimos cinco años, la proporción de hogares que cumple con las condiciones de ingreso para acceder a un crédito hipotecario cayó desde 29% a 17%, lo que redujo la demanda efectiva por compra.
Ese cambio empujó a muchos hogares a permanecer más tiempo en el arriendo, incluso cuando la intención de comprar sigue existiendo. Hurtado lo resume con una frase que ayuda a ordenar el debate. “Más que un cambio en las preferencias de las personas, lo que se observa es un cambio en las posibilidades de financiamiento”. En simple, no todos están arrendando porque quieran moverse más o vivir con menos ataduras. Muchos lo hacen porque comprar dejó de ser financieramente posible.
Desde Mercado Libre Inmuebles, Nicolás Palma también identifica una presión creciente. “durante el primer semestre de 2026, la cantidad de contactos buscando un arriendo creció 18% versus el mismo periodo del año anterior. Es un mercado dinámico donde en promedio una publicación tiene 13 cotizaciones en un mes”. La plataforma observa, además, que la demanda de arriendo por casas y departamentos mantiene una diferencia relevante, aunque cuando una casa entra al mercado recibe en promedio 15% más solicitudes que un departamento, justamente porque se trata de una oferta más escasa.
La discusión, entonces, no se resuelve solo mirando generaciones. Hay nuevos hogares, más personas viviendo solas, trayectorias laborales menos fijas y una valoración real por la flexibilidad. El Censo 2024 mostró que los hogares unipersonales llegaron a 21,8%, muy por sobre el 8,3% registrado en 1992. Ese dato ayuda a entender por qué crece la demanda por viviendas más pequeñas, bien ubicadas y conectadas. Pero el contexto económico sigue pesando más. El Banco Central informó que la tasa promedio de créditos para vivienda llegó a 4,0% en junio de 2026, lejos del escenario de créditos más baratos que muchas familias recuerdan de años anteriores.
Nicolás Herrera, gerente general de INCITI, matiza la respuesta. “No existe una respuesta clara, más bien estamos frente a ambos fenómenos, aunque la dimensión económica tiene un peso muy importante”. Según su análisis, arrendar puede ser coherente para jóvenes profesionales, hogares unipersonales o población migrante que necesita flexibilidad, pero también responde a una menor capacidad efectiva de compra. “Es una decisión, pero muchas veces condicionada por el contexto económico”.
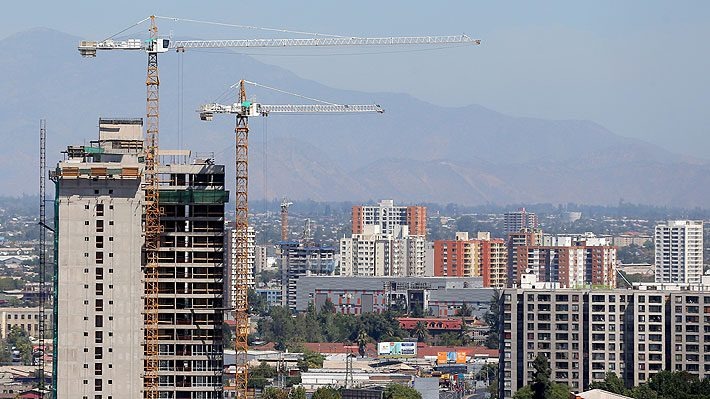
La expansión del arriendo también está transformando el negocio inmobiliario. Rodrigo Suazo, subgerente del área de Operaciones de Colliers, destaca el crecimiento del multifamily, un modelo de edificios residenciales destinados al arriendo bajo un solo dueño u operador. “El mercado de arriendo institucional en Chile consolida un crecimiento sin precedentes”. De acuerdo con la consultora, el inventario de edificios multifamily en la Región Metropolitana se duplicó en cuatro años, pasando de 21.409 unidades en 95 edificios durante el primer trimestre de 2022 a 46.111 departamentos y 188 torres en el primer trimestre de 2026.
Pero el arriendo no solo tensiona el acceso a la compra. También tensiona los barrios. En ciudades turísticas, zonas patrimoniales o sectores bien conectados, los arriendos de corto plazo abrieron otra capa del problema. Para propietarios puede ser un buen negocio. Para residentes permanentes, puede significar menos oferta, precios más altos y una vida barrial más frágil. Herrera advierte que “cuando muchas unidades se destinan a arriendos de corta estadía, disminuye la disponibilidad para hogares que buscan vivir de forma estable en esos barrios”.
El punto no es demonizar el arriendo ni romantizar la propiedad. Para algunas personas, arrendar permite moverse, elegir ubicación y no asumir una deuda de largo plazo. Para otras, es una espera que se alarga demasiado. Entre ambas realidades se está configurando una nueva forma de habitar, donde la casa propia ya no organiza todas las decisiones y donde el arriendo dejó de ser un paréntesis para convertirse, muchas veces, en el lugar desde donde se construye una vida.
Para Reinaldo Gleisner, vicepresidente de Colliers, el arriendo dejó de ser solo una etapa de transición y empezó a convertirse en una condición más estructural, empujada por la pérdida de poder adquisitivo, la dificultad para reunir el pie, las tasas hipotecarias más altas y hogares cada vez más pequeños. A su juicio, también hay una dimensión cultural, porque parte de este nuevo perfil valora la movilidad y evita comprometerse con una deuda de largo plazo, aunque esa flexibilidad muchas veces convive con una restricción económica difícil de esquivar.